


epap Kassenbon & Haushaltsbuch
4,5957.00 Rezensionen
App-Details
- Version
- 4.82.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- epap Analytics GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
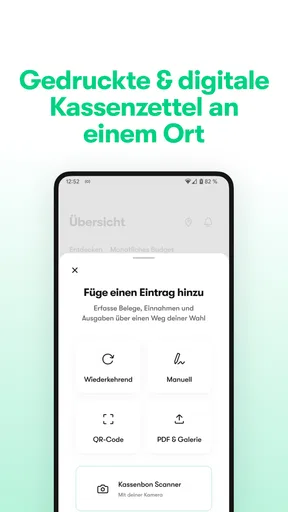
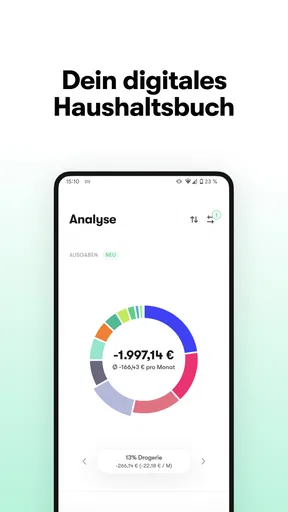
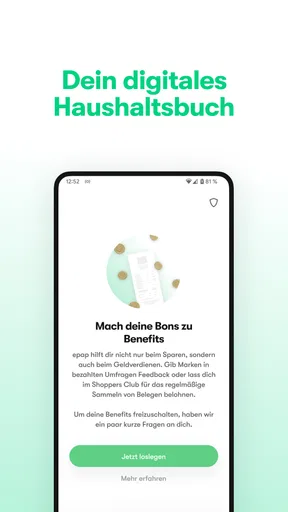
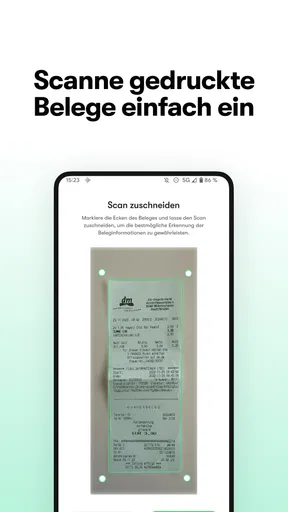
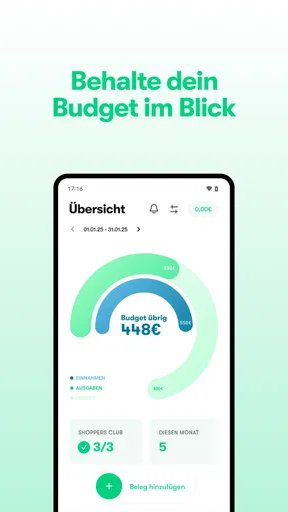
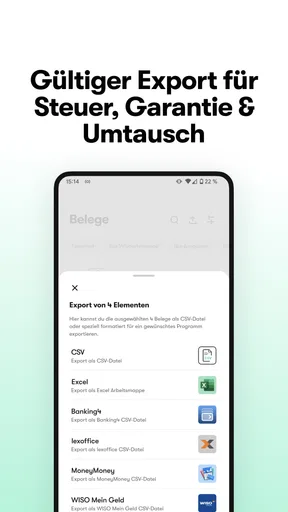
 Analyse von AppCompare
Ich habe epap Kassenbon & Haushaltsbuch vor allem als Werkzeug für einen sehr konkreten Alltag getestet: Belege nicht mehr irgendwo sammeln, Ausgaben besser verstehen und beim Einkaufen einen bewussteren Blick auf das eigene Budget behalten. Die App gehört zu den Finanz-Apps und wird von epap Analytics GmbH entwickelt. Sie ist kostenlos erhältlich, richtet sich laut Altersfreigabe an alle ab null Jahren und läuft ab iOS beziehungsweise Android 9.
Mein erster Eindruck war weniger der einer komplizierten Finanzverwaltung als der eines digitalen Begleiters für Kassenbons. Genau darin liegt die Stärke: Wer keine umfangreiche Buchhaltung aufbauen möchte, aber trotzdem wissen will, wohin das Geld im Alltag verschwindet, bekommt einen niedrigeren Einstieg als bei vielen klassischen Haushaltsbuch-Apps. Gleichzeitig sollte man nicht erwarten, dass die Anwendung automatisch jede finanzielle Entscheidung abnimmt. Sie hilft beim Erfassen und Einordnen; die Konsequenzen muss man selbst ziehen.
Wie gut Lesen und Navigation im Alltag funktionieren
Die wichtigste Frage bei einer Finanz-App ist für mich nicht, wie viele Funktionen auf dem Papier stehen, sondern ob ich nach einem Einkauf schnell weiß, was zu tun ist. Bei epap steht deshalb der Kassenbon im Mittelpunkt. Das ist verständlicher als ein leerer Monatsplan, in den man zuerst Kategorien, Konten und Regeln eintragen muss. Wer mit einzelnen Belegen arbeitet, kann gedanklich direkt an eine reale Situation anknüpfen: Einkauf erledigt, Bon sichern, Ausgaben später nachvollziehen.
Die Oberfläche wirkt dadurch grundsätzlich zugänglicher für Menschen, die mit Tabellen oder Finanzbegriffen wenig anfangen können. Statt sofort mit Sparzielen, Buchungskreisen oder komplizierten Auswertungen konfrontiert zu werden, beginnt die Nutzung bei einem Dokument, das ohnehin im Alltag entsteht. Diese Nähe zum echten Einkauf ist ein großer Vorteil für Einsteiger. Ich würde die App deshalb eher jemandem empfehlen, der bisher gar kein Haushaltsbuch geführt hat, als einer Person, die bereits ein ausgefeiltes System mit mehreren Konten und eigenen Auswertungsregeln nutzt.
Beim Lesen ist der Kontext entscheidend. Kassenbons enthalten oft viele Zeilen, kleine Produktbezeichnungen und unterschiedliche Schreibweisen. Eine digitale Erfassung kann die Übersicht verbessern, aber sie ersetzt nicht automatisch den prüfenden Blick. Gerade bei ähnlichen Artikeln, Sonderangeboten oder schwer lesbaren Bons würde ich die übernommenen Angaben kontrollieren, bevor ich daraus Monatsentscheidungen ableite. Für verlässliche Budgetplanung zählt nicht nur die Erfassung, sondern auch die Kontrolle des Ergebnisses.
Die Navigation ist am sinnvollsten, wenn man sie in kurzen Schritten nutzt. Ich würde nicht versuchen, am ersten Tag sämtliche Möglichkeiten zu verstehen. Besser ist es, zunächst einige typische Einkäufe zu erfassen und danach zu beobachten, welche Bereiche regelmäßig auftauchen. So entsteht ein persönlicher Überblick, ohne dass man sich von Anfang an mit jeder Einstellung beschäftigen muss. Dieser Einstieg ist auch für ältere Nutzerinnen und Nutzer hilfreich, die ein klassisches Haushaltsbuch ersetzen möchten, aber keine Lust auf eine komplizierte Finanzsoftware haben.
Für die Orientierung spricht außerdem, dass die App nicht nur als allgemeines Ausgabenprotokoll gedacht ist. Der Bezug zum Kassenbon macht klar, woher eine Zahl kommt. Das kann beim späteren Nachvollziehen helfen, etwa wenn eine Ausgabe ungewöhnlich hoch erscheint. In einem herkömmlichen Haushaltsbuch steht häufig nur ein Betrag mit einer groben Kategorie. Ein Beleg liefert dagegen mehr Zusammenhang und kann die Erinnerung an den Einkauf zurückbringen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein sinnvoller Ablauf für den ersten Monat
Ich würde die Nutzung nicht mit einem starren Sparziel beginnen, sondern mit Beobachtung. In der ersten Woche lohnt es sich, die Belege möglichst zeitnah zu sichern. Wer alles bis zum Monatsende aufschiebt, verliert schnell den Zusammenhang zwischen Einkauf und Ausgabe. Danach kann man prüfen, welche Einkäufe regelmäßig wiederkehren und wo spontane Ausgaben entstehen. Erst dann sind Budgets wirklich nützlich, weil sie auf dem eigenen Verhalten beruhen und nicht auf einer Wunschvorstellung.
Ein kleiner, aber wichtiger Kniff ist die Trennung zwischen notwendigen und veränderbaren Ausgaben. Ein großer Wocheneinkauf lässt sich nicht genauso behandeln wie ein ungeplanter Zusatzkauf. Wenn man beides nur als eine Gesamtsumme betrachtet, wirkt das Budget schnell unbrauchbar. Die App kann dabei helfen, die Belege als Gesprächsgrundlage mit sich selbst zu nutzen: Was war geplant, was war eine Ausnahme und was wiederholt sich bereits? Diese Auswertung ist wertvoller als ein bloßer Blick auf die Endsumme.
Auch für Haushalte mit mehreren Personen kann das Vorgehen praktisch sein. Eine Person kann die Belege sichern, während die andere später die Ausgaben durchgeht. Das funktioniert allerdings nur, wenn beide sich auf dieselbe Bedeutung von Kategorien und Budgets einigen. Wer die App als gemeinsames Haushaltsbuch einsetzen möchte, sollte daher vorher klären, ob persönliche Einkäufe, Gemeinschaftsausgaben und unregelmäßige Zahlungen gleich behandelt werden. Sonst entsteht zwar eine vollständige Sammlung, aber kein gemeinsames Verständnis.
Motorische und sensorische Zugänglichkeit im praktischen Einsatz
Bei der Bedienung einer App spielen nicht nur die Funktionen eine Rolle. Auch die Situation, in der ich sie benutze, verändert die Erfahrung. Ein Kassenbon wird häufig direkt nach dem Einkauf erfasst: vielleicht mit vollen Händen, in schlechtem Licht, unterwegs oder unter Zeitdruck. Für Menschen mit eingeschränkter Feinmotorik kann genau dieser Moment anstrengender sein als die spätere Auswertung. Die App ist dann am angenehmsten, wenn man den Vorgang ohne Hektik erledigt und das Smartphone stabil ablegen kann.
Ich würde deshalb nicht empfehlen, jeden Bon zwingend sofort zwischen Einkaufswagen und Haustür zu bearbeiten. Eine bessere Routine kann sein, die Belege gesammelt an einem ruhigen Ort zu erfassen. Das reduziert Fehlbedienungen und gibt Zeit, die Angaben zu prüfen. Für Nutzerinnen und Nutzer, die das Smartphone nicht sicher halten oder kleine Bedienelemente schlecht treffen, ist diese Verschiebung besonders sinnvoll. Sie macht die Anwendung nicht automatisch barrierefrei, kann aber eine konkrete Alltagshürde verringern.
Auch die Lesbarkeit hängt stark von den persönlichen Einstellungen des Geräts ab. Größere Systemschrift, erhöhter Kontrast oder eine vergrößerte Darstellung können helfen, sofern die App diese Anpassungen sauber übernimmt. Ich würde vor dem regelmäßigen Einsatz mit den eigenen Anzeigeeinstellungen testen, ob Beträge, Kategorien und Hinweise noch übersichtlich bleiben. Gerade bei Finanzinformationen ist es keine gute Lösung, sich durch winzige Texte zu raten oder Zahlen aus dem Zusammenhang heraus zu interpretieren.
Für Menschen mit eingeschränktem Sehvermögen ist die visuelle Prüfung eines Bons ein besonders wichtiger Punkt. Ein Foto oder eine digitale Darstellung kann bequemer sein als ein zerknitterter Papierstreifen, aber die Qualität des Ausgangsbelegs bleibt entscheidend. Bei schwacher Beleuchtung, Reflexionen oder sehr kleiner Schrift kann die Erfassung schwieriger werden. Ich würde in solchen Fällen den Bon möglichst flach und gut beleuchtet aufnehmen und die wichtigsten Beträge anschließend noch einmal kontrollieren.
Menschen mit Farbsehschwächen sollten sich bei der Interpretation von Auswertungen nicht ausschließlich auf Farben verlassen. Für mich sind Beträge, Beschriftungen und klare Kategorien wichtiger als farbliche Markierungen. Falls eine Darstellung einen Unterschied nur über Farben vermittelt, kann das unnötig verwirren. Eine gute persönliche Gewohnheit ist daher, nicht nur auf Diagrammflächen zu schauen, sondern die zugrunde liegenden Zahlen und Bezeichnungen zu lesen.
Bei motorischen Einschränkungen hilft eine feste Reihenfolge. Ich würde zuerst den Bon positionieren, dann die Erfassung starten und erst danach die Angaben prüfen oder ergänzen. Häufiges Wechseln zwischen Kamera, Tastatur und Übersicht erhöht die Wahrscheinlichkeit, versehentlich etwas zu bestätigen oder eine Eingabe abzubrechen. Eine ruhige, wiederholbare Routine ist hier praktischer als der Versuch, jeden Vorgang maximal schnell zu erledigen.
Unterwegs, zu Hause und bei wechselnden Bedingungen
Die App passt am besten zu einer Nutzung, bei der ich selbst entscheide, wann und wo ich meine Finanzen ordne. Im Supermarkt kann ein schneller Blick auf den bisherigen Verbrauch hilfreich sein, aber mitten im Trubel ist das nicht immer die angenehmste Situation. Zu Hause ist die Aufmerksamkeit höher, die Beleuchtung besser und der Beleg leichter zu prüfen. Wer empfindlich auf Lärm, Hektik oder viele visuelle Reize reagiert, sollte die Auswertung bewusst in eine ruhigere Umgebung verlegen.
Für Menschen mit Konzentrationsschwierigkeiten kann die Belegstruktur ein Vorteil sein, weil sie eine konkrete Aufgabe vorgibt. Statt „Finanzen organisieren“ lautet der nächste Schritt einfach: diesen Einkauf erfassen und einordnen. Gleichzeitig können viele einzelne Posten überfordernd wirken. Dann ist es sinnvoll, mit wenigen, häufigen Einkaufstypen anzufangen und nicht jeden Sonderfall sofort perfekt abzubilden. Ein brauchbares System, das man regelmäßig verwendet, ist besser als eine theoretisch vollständige Ordnung, die nach kurzer Zeit liegen bleibt.
Konkrete Alltagssituationen und die Grenzen des Systems
Ein realistisches Beispiel ist ein Haushalt, der am Wochenende den großen Einkauf erledigt und unter der Woche mehrfach Kleinigkeiten nachkauft. Im herkömmlichen Haushaltsbuch landet vielleicht nur eine Gesamtsumme. Mit der Belegorientierung lässt sich später besser erkennen, ob das Budget durch den großen Einkauf oder durch die vielen kleinen Zusatzkäufe belastet wird. Dieser Unterschied ist praktisch, weil daraus unterschiedliche Maßnahmen folgen: bessere Planung beim Wocheneinkauf auf der einen Seite, weniger spontane Zwischenstopps auf der anderen.
Ein zweites sinnvolles Einsatzgebiet ist die Vorbereitung eines Monatsgesprächs in der Familie. Statt nur zu sagen, dass „zu viel ausgegeben“ wurde, kann man anhand der gesammelten Belege gemeinsam prüfen, welche Ausgaben regelmäßig sind und welche nur einmalig aufgetreten sind. Das ist weniger konfrontativ und macht die Diskussion konkreter. Für Jugendliche oder Personen, die erstmals Verantwortung für den eigenen Haushalt übernehmen, kann diese Sichtweise verständlicher sein als ein abstrakter Kontostand.
Auch bei Cashback kann die App interessant sein, wenn man ohnehin Belege digital sammelt. Ich würde diesen Aspekt aber nicht zum Hauptgrund für die Nutzung machen. Cashback verändert nicht automatisch das Einkaufsverhalten und sollte nicht dazu führen, dass man Dinge kauft, die man sonst nicht gekauft hätte. Der sinnvollere Ansatz ist: Erst den Beleg und die Ausgabe ordentlich verstehen, dann mögliche Rückvergütungen als Zusatz betrachten. So bleibt die Finanzübersicht wichtiger als der kleine Anreiz.
Im Vergleich zu einem Papier-Haushaltsbuch ist epap bequemer beim Wiederfinden und Auswerten von Einkäufen. Papier hat allerdings einen Vorteil: Es ist unmittelbar, unabhängig von App-Menüs und für manche Menschen leichter mit eigenen Symbolen oder großen Schriften anzupassen. Wer gerne handschriftlich arbeitet und nur eine grobe Monatsübersicht braucht, könnte mit einem Notizbuch zufriedener sein.
Gegenüber einer klassischen Banking-App liegt der Schwerpunkt anders. Banking-Apps zeigen in der Regel Kontobewegungen und können damit einen breiteren finanziellen Überblick geben. epap setzt näher am Einkauf und am Kassenbon an. Das ist hilfreicher, wenn ich wissen möchte, woraus eine Ausgabe besteht, aber weniger ausreichend, wenn ich sämtliche Konten, Überweisungen, Daueraufträge und Einnahmen in einem einzigen System verwalten will. Für diesen Zweck würde ich eher eine Banking- oder umfassendere Haushaltsbuch-Lösung ergänzend einsetzen.
Eine reine Budget-App kann wiederum stärker sein, wenn jemand vor allem feste Monatsgrenzen, Sparziele oder mehrere finanzielle Töpfe verwalten möchte. epap wirkt für mich näher an der tatsächlichen Konsumgewohnheit. Das ist ein Vorteil für den Einkauf, aber eine mögliche Schwäche bei langfristiger Finanzplanung. Wer bereits sehr genau mit Kategorien, Konten und Prognosen arbeitet, könnte die Belegperspektive als zusätzlichen Aufwand empfinden.
Was bei der Nutzung leicht übersehen wird
Der erste unterschätzte Punkt ist der zeitliche Abstand zwischen Einkauf und Auswertung. Je später ich einen Beleg bearbeite, desto eher erinnere ich mich nur noch an die Gesamtsumme und nicht an die Bedeutung einzelner Positionen. Ich würde deshalb eine feste kurze Sitzung einplanen, statt die Aufgabe nur dann zu erledigen, wenn gerade Motivation vorhanden ist. Das ist besonders hilfreich für Nutzerinnen und Nutzer, die bei offenen Aufgaben schnell den Überblick verlieren.
Der zweite Punkt betrifft gemeinsame Einkäufe. Ein Bon kann Produkte enthalten, die mehreren Personen oder unterschiedlichen Zwecken zugeordnet werden müssen. Eine einzige grobe Kategorie kann dann ein verzerrtes Bild erzeugen. Mein Tipp wäre, bei solchen Belegen nicht zwanghaft jede Position kompliziert aufzuteilen, sondern nur dann genauer zu werden, wenn diese Unterscheidung eine echte Entscheidung beeinflusst. Präzision ist nützlich, aber übertriebene Genauigkeit kann die regelmäßige Nutzung behindern.
Der dritte Punkt ist die Frage, was ein Budget überhaupt leisten soll. Ein Budget ist keine automatische Warnung vor jedem ungewöhnlichen Einkauf, sondern eine Vereinbarung mit mir selbst. Wenn ich es zu eng setze, ignoriere ich die App irgendwann, weil die Realität ständig als „Fehler“ erscheint. Wenn ich es zu großzügig setze, bringt die Auswertung wenig. Ich würde Budgets daher erst nach einer Beobachtungsphase festlegen und regelmäßig an saisonale oder persönliche Veränderungen anpassen.
Ein weiterer Trade-off liegt zwischen Komfort und Aufmerksamkeit. Je leichter das Erfassen wird, desto größer ist die Versuchung, die Zahlen ungeprüft zu übernehmen. Gerade bei wichtigen Monatsentscheidungen sollte ich nicht blind auf eine automatisch erfasste Information vertrauen. Die App spart Zeit, aber sie nimmt mir nicht die Verantwortung ab, ungewöhnliche Beträge, fehlende Positionen oder falsch verstandene Angaben zu erkennen.
Für wen sich die App eignet und wo ich abraten würde
Ich sehe den größten Nutzen bei Menschen, die ihre Ausgaben bisher nur grob einschätzen, regelmäßig einkaufen und einen konkreten Einstieg in ein Haushaltsbuch suchen. Auch Familien können profitieren, wenn sie Belege gemeinsam als Grundlage für Gespräche verwenden. Für Personen mit wenig Erfahrung in Finanz-Apps ist der Kassenbon ein verständlicher Ausgangspunkt. Die kostenlose Nutzung senkt dabei die Hürde, eine eigene Routine auszuprobieren, ohne sofort Geld für ein Werkzeug auszugeben.
Die App kann außerdem für Menschen interessant sein, die Papierbelege unübersichtlich finden, aber keine vollständige Kontoverwaltung benötigen. Wer seine Ausgaben lieber anhand realer Einkäufe als anhand abstrakter Kontobuchungen betrachtet, dürfte den Ansatz schnell verstehen. Die durchschnittliche Bewertung von 4,4 bei rund 3.000 Bewertungen und mehr als 100.000 Installationen zeigt zudem, dass bereits eine beachtliche Zahl von Menschen den Ansatz ausprobiert und bewertet hat.
Weniger passend ist epap für Nutzerinnen und Nutzer, die eine vollständige Finanzzentrale erwarten. Wer mehrere Konten, Wertpapiere, regelmäßige Zahlungen, Einnahmen und langfristige Vermögensziele in einer einzigen Oberfläche verbinden möchte, braucht wahrscheinlich eine umfassendere Lösung. Auch wer grundsätzlich keine Belege fotografieren oder manuell prüfen möchte, wird den zentralen Ablauf eher als zusätzliche Aufgabe empfinden.
Menschen mit starken visuellen oder motorischen Einschränkungen sollten die Bedienung vor der festen Umstellung in Ruhe ausprobieren. Geräteeinstellungen können die Lesbarkeit verbessern, aber sie lösen nicht jede Hürde beim Erfassen eines Papierbelegs oder beim Prüfen vieler kleiner Positionen. Wer auf assistive Bedienung angewiesen ist, sollte besonders darauf achten, ob die eigenen Systemfunktionen mit den zentralen Abläufen gut zusammenspielen. Ich würde die App in diesem Fall nicht wegen ihres Altersratings automatisch als problemlos zugänglich einstufen.
Die aktuelle Version 4.81.1 zeigt, dass die Anwendung laufend als modernes Produkt genutzt wird, aber eine Versionsnummer sagt allein nichts darüber aus, wie gut jede persönliche Nutzungssituation unterstützt wird. Entscheidend bleibt der eigene Test mit den bevorzugten Anzeige-, Bedien- und Vergrößerungseinstellungen. Für mich ist das eine faire Erwartung: Die App bietet einen klaren Zweck, ist aber kein Ersatz für eine individuell angepasste Assistenzlösung.
Mein inklusives Urteil nach dem Alltagstest
Ich mag an epap, dass die App Finanzorganisation nicht mit komplizierter Sprache beginnen lässt. Der Kassenbon ist ein greifbarer Einstieg, und genau das kann Menschen mit sehr unterschiedlichen Vorkenntnissen entgegenkommen. Wer eine kurze, konkrete Aufgabe braucht, findet hier eher einen Zugang als in einer leeren Tabelle. Wer dagegen sofort eine vollständige Finanzplanung erwartet, sollte seine Erwartungen deutlich niedriger ansetzen oder eine zweite App einplanen.
Besonders überzeugend finde ich die Kombination aus Belegsammlung, Ausgabenbeobachtung und Budgetgedanken. Sie kann helfen, nicht nur den Kontostand zu sehen, sondern das eigene Einkaufsverhalten zu verstehen. Der praktische Mehrwert entsteht aber erst durch eine regelmäßige Routine und durch das Prüfen der erfassten Informationen. Ohne diese beiden Schritte bleibt die App eine Sammlung von Belegen, aus der man wenig ableitet.
Bei der Zugänglichkeit ist mein Urteil differenziert. Die klare Alltagssituation und der niedrigere Einstieg sprechen für eine breite Nutzbarkeit. Gleichzeitig können kleine Schrift, schwierige Lichtverhältnisse, viele Bonpositionen und die notwendige manuelle Kontrolle für manche Menschen echte Hindernisse sein. Ich würde daher empfehlen, die App mit einem einzelnen typischen Einkauf zu testen, die Systemschrift anzupassen und die Erfassung in einer ruhigen Umgebung auszuprobieren.
Nach diesem Test würde ich epap vor allem Freundinnen und Freunden empfehlen, die ihre Haushaltsausgaben besser verstehen möchten, ohne gleich ein umfangreiches Finanzsystem einzurichten. Für ein einfaches, belegsnahes Haushaltsbuch ist der Ansatz nachvollziehbar und praktisch. Für komplexe Kontoverwaltung, sehr detaillierte Finanzplanung oder eine vollständig assistive Bedienung würde ich dagegen nach einer spezialisierten Alternative suchen. Mein Fazit: ein guter, niedrigschwelliger Begleiter für bewussteres Einkaufen, solange man die Belege als Hilfe und nicht als automatische Finanzberatung versteht.
Vorteile
- Digitale Kassenbons lassen sich schnell suchen und übersichtlich archivieren.
- Ausgaben können direkt beim Einkauf kategorisiert und ausgewertet werden.
- Das Haushaltsbuch unterstützt eine bessere Kontrolle über monatliche Budgets.
- Weniger Papierbelege erleichtern die Ablage und schonen Ressourcen.
- Praktisch für Nutzer
- die Einkäufe und Belege zentral verwalten möchten.
Nachteile
- Die Nutzung hängt davon ab
- ob teilnehmende Händler digitale Bons anbieten.
- Für den vollständigen Funktionsumfang ist möglicherweise ein Konto erforderlich.
- Die Einrichtung von Kategorien und Budgets kann anfangs etwas Zeit beanspruchen.
- Nicht jeder Papierbon lässt sich automatisch in die App übernehmen.
- Bei vielen Einkäufen kann die Belegübersicht schnell unübersichtlich werden.
Häufig gestellte Fragen zu epap Kassenbon & Haushaltsbuch
Was ist epap Kassenbon & Haushaltsbuch und wofür kann ich die App nutzen?
epap Kassenbon & Haushaltsbuch kombiniert die digitale Verwaltung von Kassenbons mit einer Übersicht über persönliche Ausgaben. Nutzer können Belege sammeln, Einkäufe nachvollziehen und ihre Haushaltsfinanzen besser strukturieren. Die App ist besonders praktisch, wenn Papierbelege schnell verloren gehen oder man regelmäßig prüfen möchte, wofür das eigene Geld ausgegeben wird. Je nach unterstütztem Funktionsumfang können Belege digital erfasst, kategorisiert und später leichter wiedergefunden werden.
Wie lassen sich Kassenbons mit epap erfassen und speichern?
Kassenbons können in der Regel direkt mit der Smartphone-Kamera fotografiert oder als digitale Belege übernommen werden. Nach dem Erfassen lassen sie sich speichern und für eine spätere Suche aufbewahren. Ob alle Informationen automatisch erkannt werden, hängt von der Qualität des Belegs, der Beleuchtung und dem jeweiligen Format ab. Bei sehr langen, zerknitterten oder schlecht gedruckten Bons kann eine manuelle Kontrolle oder Nachbearbeitung erforderlich sein.
Kann epap auch als vollständiges Haushaltsbuch verwendet werden?
Ja, epap ist nicht nur für die Ablage von Kassenbons gedacht, sondern unterstützt auch die Übersicht über Ausgaben im Haushalt. Einkäufe können nachvollzogen und je nach verfügbaren Funktionen Kategorien oder Auswertungen zugeordnet werden. Dadurch erkennt man leichter wiederkehrende Kosten und mögliche Einsparpotenziale. Wer ein sehr detailliertes Haushaltsbuch mit umfangreicher Budgetplanung, Kontenanbindung oder komplexen Finanzanalysen sucht, sollte vor dem Download prüfen, ob der gewünschte Funktionsumfang enthalten ist.
Ist die Nutzung von epap Kassenbon & Haushaltsbuch kostenlos?
Ob die App vollständig kostenlos genutzt werden kann oder bestimmte Zusatzfunktionen kostenpflichtig sind, hängt vom aktuellen Modell des Anbieters ab. Häufig sind die grundlegenden Funktionen ohne Gebühr verfügbar, während optionale Premium-Leistungen, zusätzliche Speicher- oder Analysefunktionen über In-App-Käufe angeboten werden können. Vor der Installation empfiehlt es sich, die Angaben im jeweiligen Google-Play- oder App-Store-Eintrag sowie mögliche Hinweise zu Abonnements aufmerksam zu lesen.
Wie sicher und datenschutzfreundlich ist die Speicherung meiner Kassenbons und Ausgaben?
Da Kassenbons und Haushaltsdaten persönliche Informationen über Einkäufe und finanzielle Gewohnheiten enthalten können, ist der Datenschutz ein wichtiger Punkt. Vor der Nutzung sollte man die Berechtigungen, Datenschutzbestimmungen und Informationen zur Speicherung genau prüfen. Besonders relevant ist, ob Daten lokal auf dem Gerät oder zusätzlich in einer Cloud verarbeitet werden. Außerdem sollten Nutzer ein sicheres Gerätesperrverfahren verwenden und die App nur aus offiziellen App-Stores herunterladen.


